“公司还在正常做,订单也有,就是没有房子抵押。”
这是不少南京小老板的真实难题。总听到银行在支持小微,轮到自己,却不知道应该问什么、从哪里开始。
南京雨花近期公开的一次银企融资服务动态,值得这类老板留意。 但消息里的“支持”“绿色通道”,不能直接翻译成“无条件放款”。
先说答案:有信用融资方向,不是人人免抵押获批
“信用南京”10月26日发布,雨花经济开发区联合南京银行开展助企纾困活动,面向符合条件的守信企业提供信用融资和差异化服务,也涉及部分企业的续贷、展期及还款安排。报道说的是特定活动、适用企业与服务名单,并非南京所有经营贷统一放宽。见官方动态。
对老板最有用的信号是:没有房产抵押时,不必只盯着“有房才能借”;有真实经营和良好信用的,可以向当地服务渠道问是否有适合自己的信用融资安排。
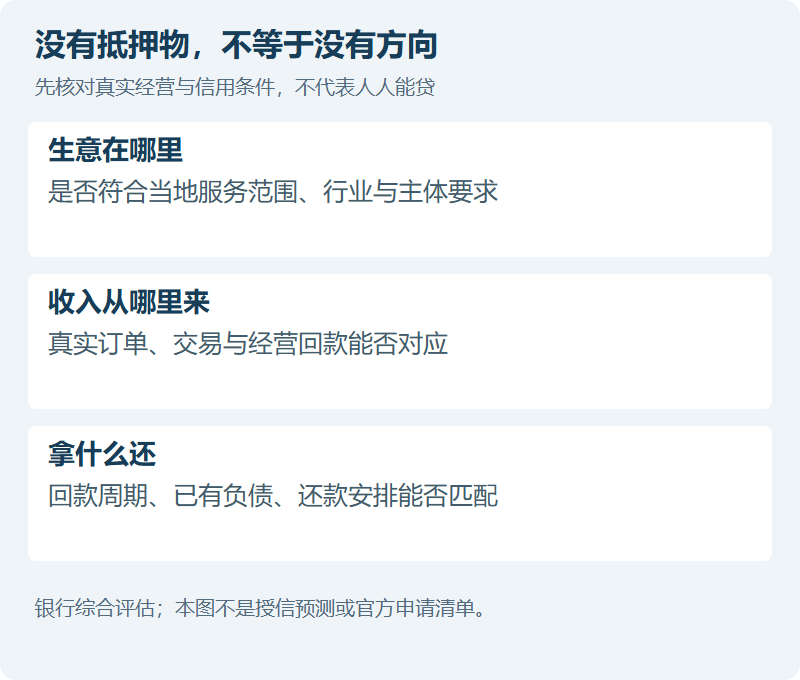
你没有房产,银行还有哪些东西能看?
房产是担保资源,生意本身也需要被理解。银行公开的经营贷款说明中,经营资格、经营流水或税单、用途证明等,都是核对内容;担保方式也不只有房产抵押。中国银行产品说明。
举个解释性场景:两家南京企业都想借30万元,一家长期有稳定采购与回款,另一家刚注册、没有实际业务。即使都没有房产,能提供的还款依据也完全不同。
所以,没有抵押物,不等于没有机会;有张营业执照,也不等于具备信用贷款条件。 重点仍是这家企业有没有真实做事、收入是否能接住还款。
| 老板眼下的情况 | 优先问什么 | 不要先做什么 |
|---|---|---|
| 正常经营,没有房产 | 是否有适用的信用融资、担保或政策性支持 | 一听“无抵押”就连续申请 |
| 原贷款临近到期 | 原银行能否续贷、展期,何时审完 | 默认一定续上,先借高成本过桥 |
| 业务回款慢 | 贷款期限、还款节奏能否匹配回款 | 只比较最低利率,不看还本日 |
这些是沟通方向,不是三个获批案例。具体能否受理、多少额度、什么定价,由对应机构审核。
贷款快到期,不要只盯着借一笔新的
新申请与续贷不是同一件事。续贷要重新审核,不是原来批过,以后就自动滚下去。
例如,南京银行公开的“鑫转贷”说明,针对符合条件的小微企业本行短期流动资金贷款,需在到期前经过重新审批,再按相应协议办理转期。银行业务说明。这只是一个产品例子,不代表你的贷款就适用。
原贷款还有多久到期、这次缺的是利息还是到期本金、预计什么时候回款,把这几件事告诉经办银行,比只问“能不能再给我贷点”更具体。
如果现有银行还没有明确续贷结果,任何新借款都要考虑最差情况:续贷没批,过桥的钱和原贷款能不能一起还?
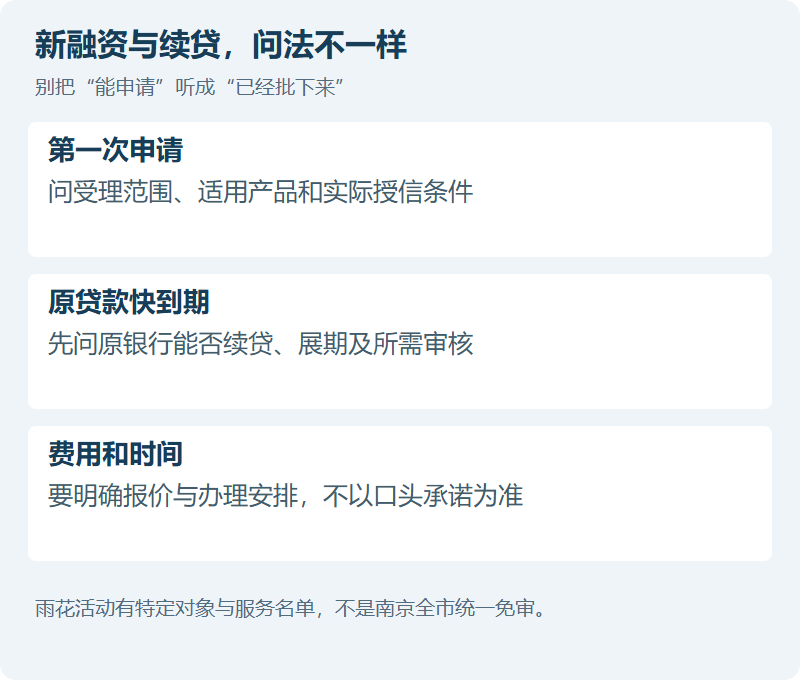
看到“优先受理”,还要问哪些细节?
第一,企业是不是在这次服务范围内,名单如何对接。别把“雨花有活动”理解成在全国随便找一家南京银行都适用。
第二,宣传的产品到底是信用类,还是仍需担保、保证或其他增信。产品名字接近,办理条件也可能不同。
第三,先拿到完整费用和还款安排。利率、担保相关收费、期限、提前还款条件,各项都要比较。
第四,拒绝“做个假合同、补点流水就能过”的安排。 服务流程简化不等于真实经营和用途可以不核对。
南京老板联系前,说清这四件事就够了
企业在南京哪个区、做什么生意、借钱做什么、现有贷款什么时候到期。首次沟通不用把整份征信、证件或全部经营账目发给陌生人。
如果企业与经营都不在南京,应优先核对所在地的金融服务渠道,不能因为文章标题写南京,就默认可以跨区域办理。
这次值得问的是“有没有适合我这门生意的方案”,不是“有没有不看条件就放款的口子”。
常见问题
这次活动有没有公布统一最低利率?
公开动态没有给出适用于所有企业的统一最低年化利率,不应自行补写一个低价。
有经营压力,银行就不能收回贷款了吗?
不能这样理解。活动中的纾困方向有适用条件,合同责任和银行审核仍然存在,应尽早与原经办银行沟通。
只有执照,没有实际经营,可以套用吗?
不能把营业执照当作真实经营的替代品。先按自己的实际情况与资金用途判断适合什么产品。