更新日期:2026年9月12日。本文依据金融监管及银行公开信息整理,适用于了解个人经营贷款,不构成贷款承诺或审批结果。
▲ 湖畔荷叶与城市夕照 · 作者实拍
南京经营贷不是"有营业执照就能贷"。银行至少要同时确认五件事:你是不是实际经营者,企业有没有持续经营和还款来源,个人及企业信用是否能解释,贷款用途是否真实合法,以及信用、保证、抵押或质押等担保方式是否匹配。
营业执照刚办多久、流水做到多少、能贷多少年,没有一套适用于所有银行的统一数字。不同银行、产品、行业和担保方式差异很大。真正有效的准备,是把营业执照、实际经营、流水、合同、税务和贷款用途串成一条能相互核对的证据链。
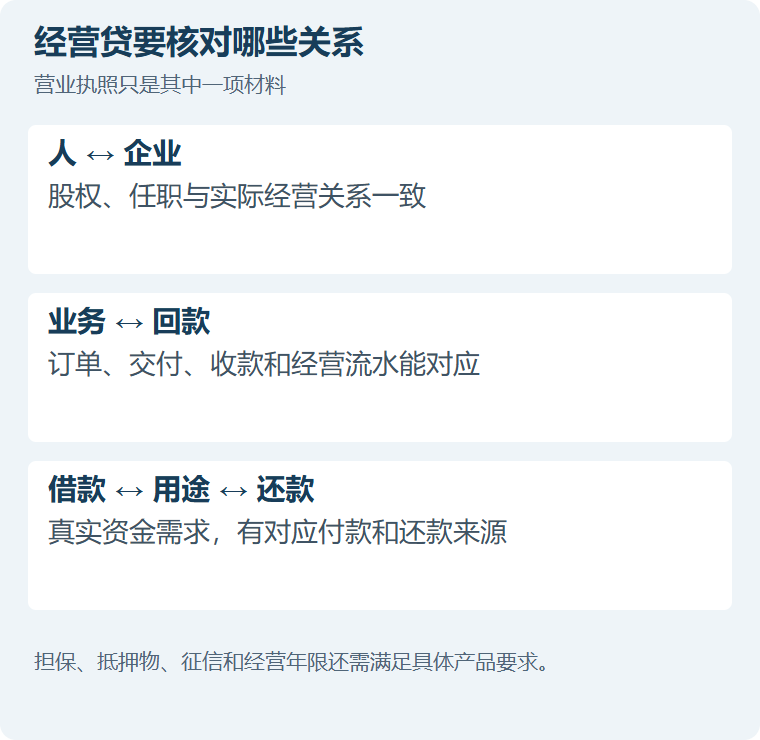
▲ 担保、抵押物、征信和经营年限还需满足具体产品要求
经营贷主要看五项条件
申请人和企业关系真实
常见申请人包括个体工商户经营者、小微企业主、法定代表人、主要股东或实际控制人。银行会核对股权、任职、受让时间和实际经营情况。临时过户股权、借用营业执照或只挂名不经营,很难靠一张执照解决。
企业正在真实经营
银行不只看注册状态,还会结合经营场所、上下游、平台店铺、订单、发票、纳税、用工、租金和水电等信息判断生意是否真实。行业不同,证据也不同。餐饮店看门店流水、外卖平台和进货;电商看平台账单、回款和仓储物流;工程企业看合同、验收、发票和应收账款。
还款来源能够覆盖债务
流水的关键不是单月进账越大越好,而是收入来源能否解释、波动是否符合行业规律、扣除成本后是否还有稳定现金流。银行还会把经营负债、个人信用卡、网贷、房贷、对外担保等一起评估。
个人和企业征信没有重大矛盾
银行会关注当前逾期、历史逾期、查询记录、未结清贷款、担保和企业信用情况。征信有记录不等于一定不能做,但隐瞒负债、短期多头申请或材料与征信不一致,会让审核更困难。
用途明确并能留凭证
经营贷必须用于合法生产经营。常见用途包括采购原材料、支付货款、租金、设备购置和正常周转。合同、发票、订单、收款人及资金流向要能对应。不得把经营贷包装后用于购房、炒股或其他合同禁止用途。
一套能用的材料清单
| 材料组 | 常见材料 | 银行主要核对什么 |
|---|---|---|
| 个人身份 | 身份证 户口簿 婚姻状况材料 | 借款人身份 家庭负债 共同还款责任 |
| 企业主体 | 营业执照 章程 股权和任职材料 经营许可证 | 谁在经营 行业是否合法 经营时间是否连续 |
| 经营证据 | 对公和个人经营流水 平台账单 发票 纳税 订单 合同 | 收入从哪里来 业务是否真实 现金流是否稳定 |
| 贷款用途 | 采购合同 设备订单 租赁合同 付款计划 | 借多少钱 为什么借 资金付给谁 |
| 担保资料 | 房产证 评估材料 保证人或质押物资料 | 第二还款来源和可接受的担保方式 |
中国银行公开的个人经营贷款页面列出的材料包括借款人及配偶身份材料、营业执照和经营许可证、经营流水或税单、担保材料以及购销合同等用途证明。该行公开示例的个人经营贷款金额一般不超过500万元、期限最长不超过5年,并支持抵押、质押、保证和信用等方式。其他银行不必然采用相同额度、期限和材料,不能把一家银行的公开参数套到所有产品。
没有对公流水怎么准备
小店和个体户经常用微信、支付宝、平台或个人银行卡收款。没有完整对公流水时,不要为了申请贷款临时刷流水,更不要制造虚假交易。可以按真实业务把以下资料整理出来:
- 收款码和平台后台导出的月度账单。
- 与主要客户、供应商对应的订单和合同。
- 进货付款、物流、租金、水电和工资记录。
- 发票、纳税申报和行业许可证。
- 大额异常进出账的合同、聊天确认或交付凭证。
银行能否接受个人经营流水,要看具体产品。材料的目标不是把数字做大,而是让一笔收入能找到订单,一笔支出能找到采购或费用,月度波动能解释。
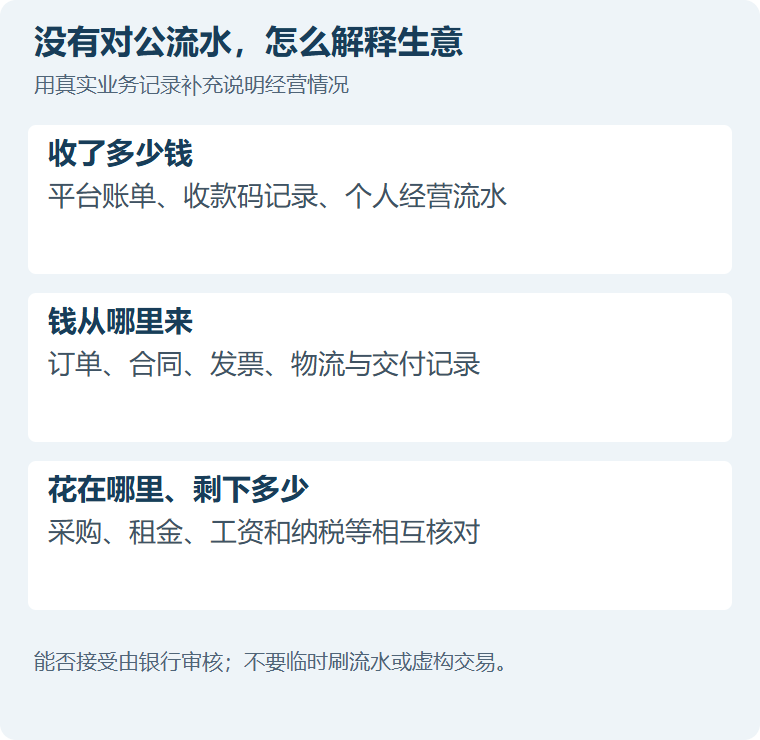
▲ 能否接受由银行审核;不要临时刷流水或虚构交易
营业执照时间不够怎么办
市场上常有人说"满6个月一定能做"或"必须满1年"。这不是适用于所有银行的统一法规。银行会根据产品设定经营年限、股权持有时间和连续经营要求,并核验企业成立时间、实际经营时间和申请人关系。
执照时间短时,先问清产品硬门槛,再补充能证明此前持续经营的资料,例如旧店铺合同、平台历史、纳税、进销货和原经营主体衔接。材料能否被认可,由银行审核,不能靠新办或受让一张执照直接替代真实经营。
三类产品怎么判断
信用经营贷更看企业和经营者的信用、纳税、流水和稳定性,通常不要求房产抵押,但额度和定价取决于银行模型。
抵押经营贷增加房产等抵押物,额度还会受房屋性质、位置、房龄、评估价和抵押顺位影响。房产价值高不等于经营审核可以省掉。
保证或政策增信类贷款需要符合保证人、担保机构或政策产品的条件。贴息、风险补偿和政策贷款通常有行业、区域、人才或科技属性要求,不是所有企业都能直接套用。
申请前最容易踩的四个坑
第一,短期内向多家银行和平台同时提交。每一次是否查询征信以授权书为准,连续申请会让银行更难判断真实资金需求。
第二,借执照、转股权、做假流水。监管部门已经多次提示,虚假营业执照、资金流水和交易材料可能导致拒贷、提前收贷,严重时还会承担法律责任。
第三,只问最低利率,不看还款方式。先息后本月供低,但到期要一次还本金;等额本息月供高一些,本金会逐月下降。要把期限、续贷条件和到期资金来源一起算。
第四,经营贷和消费贷混用。用途不符合合同,银行可能提前收回贷款并收取违约成本。放款后要保留合同、发票、支付和收货验收凭证。
▲ 秦淮河畔意象 · AI生成插画,非实景照片
常见问题
有营业执照没有流水能办吗
不能只凭执照判断。银行需要看到真实经营和还款来源。没有对公流水时,可整理平台、个人经营收款、订单、发票和纳税等材料,但是否接受取决于产品。
征信查询多还能申请经营贷吗
要看查询时间、原因、未结清负债和当前经营现金流。先停止无目的试额度,核对征信报告后再选择匹配产品。
房子价值高就一定能批抵押经营贷吗
不一定。银行同时审核借款人、企业经营、用途、还款来源和抵押物,房产只是其中一部分。
经营贷利率最低是多少
没有一个对所有南京客户都有效的最低数字。最终定价与银行、期限、担保方式、企业和个人风险有关。签约前应查看年化综合融资成本和还款计划。
官方资料来源
继续核对
本站提供一般信息整理与咨询登记入口,不是银行或贷款机构,不直接放款,也不承诺额度、利率和审批结果。严禁使用虚假执照、流水、合同或用途材料,具体产品规则以经办银行实际审核为准。