贷款要还,货款没回。南京老板,这两项新政策值得问。
对做生意的人来说,最难受的不是没有订单,而是订单做完了,钱没回来,银行贷款却快到期了。
2026年9月,南京发布新一轮经济支持措施。里面与企业融资有关的内容,值得南京小微企业和个体经营者了解。但一句“有政策”,不能代替一张能办理的贷款方案。
这篇不把50条文件全部搬过来,只讲老板最关心的三个资金问题。
先说答案:关注期限、回款和适用产品
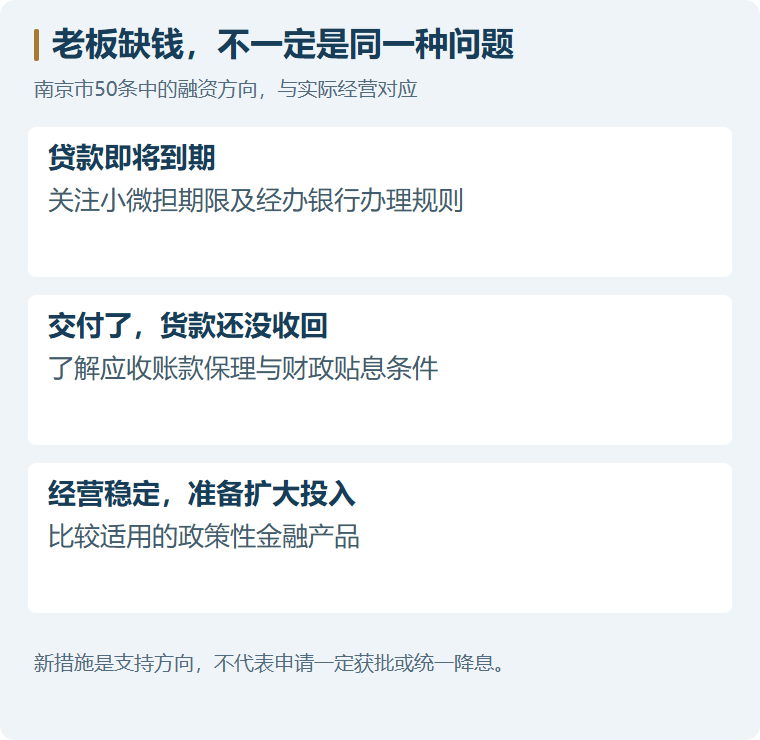
南京市政府办公厅9月23日印发的重点工作举措,涉及推动延长“小微担”贷款期限、对企业应收账款保理业务给予财政贴息,并完善政策性金融产品体系。文件没有把所有银行的利率、额度、延长期限统一写成一个数。见南京市政府正式文件。
对企业而言,真正的问题是:你的生意、贷款和回款,能不能对应上具体办理条件。不是看到“贴息”两个字,就能直接给所有经营贷减利息。
第一种:贷款快到期,生意却需要更长周转
例如,一家企业要先付材料款,三个月生产交付,客户再等三个月付款。整笔生意还没回款,短期限贷款先到期,现金流就被挤住了。
这种企业关注“小微担”期限,比单纯比较一两个利率小数点更有意义。但“推动延长”不等于原贷款自动续期,也不等于每个借款人都能换成长贷。
向原经办银行问具体一点:
- 我这笔是不是“小微担”支持业务,还是普通经营贷?
- 适用的最新期限规则是什么,原贷款是否可以按新规则办理?
- 到期前需要重新审核什么,是否涉及担保和还款安排?
尽早问,比到期前一周四处找过桥资金更有用。 尤其要把“可以申请”与“已经批准”分开,没拿到明确答复前,不要把续贷算成确定的回款。
第二种:有真实货款没收回,看看应收账款融资
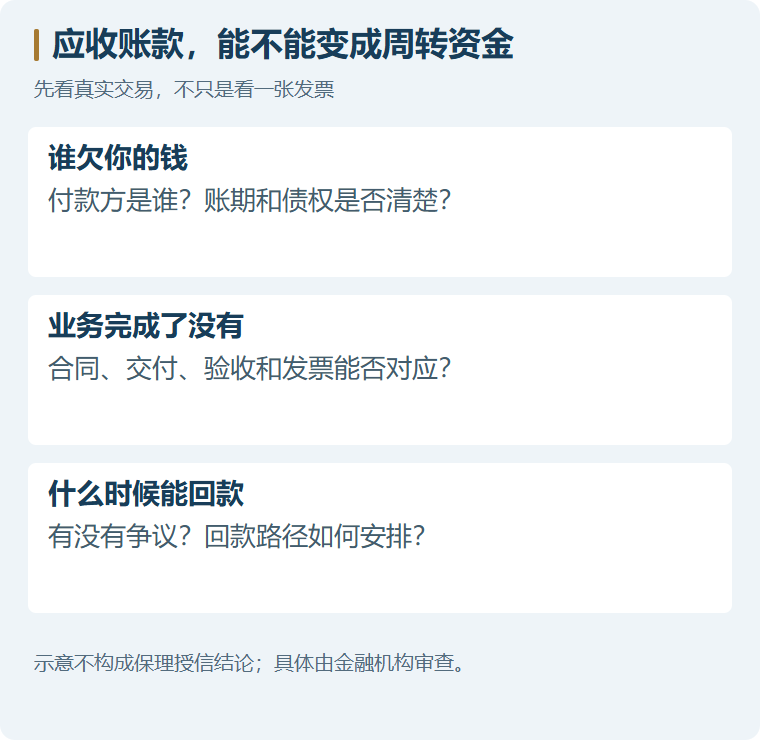
政策提出对企业应收账款保理业务给予财政贴息支持,方向是让真实贸易形成的应收账款帮助企业融资。具体实施范围、贴息标准和办理要求,还要核对主管部门及经办机构细则。官方政策解读。
假设一家南京企业已经交货,客户验收完成,按合同还有90天付款。这与“刚签了订单、还没生产”不是一回事。
保理看的是一笔能核实的债权,不是把发票拍照发过去就能借钱。 付款方、履约情况、债权争议、回款路径,都影响能否办理。
| 你的情况 | 更值得问的问题 | 不要误以为 |
|---|---|---|
| 已交货、已验收、等待付款 | 这笔应收账款能否办理保理,贴息规则是什么 | 有发票就一定能融资 |
| 只有订单,尚未交付 | 是否有适合生产采购阶段的融资安排 | 未形成债权也能照搬保理 |
| 客户拖欠,双方有争议 | 债权真实性与可回收性如何判断 | 银行会替你兜住所有坏账 |
上表是经营场景示例,不是获批案例。别为了“符合政策”补造合同、虚开发票;不真实的材料解决不了融资问题,反而增加风险。
第三种:有稳定经营,不要只问“没有房能不能贷”
文件提到“宁科贷”“小微担”“富民创业贷”“金陵惠农贷”等政策性金融产品。它们面对的经营主体和条件并不相同,不是把四个名字填进申请表,就能任选额度。政策原文。
普通老板不必先背产品名称。先把这三句话讲清:
你做什么生意、钱什么时候回来、这次借钱具体用在哪里。
例如,“我需要80万元”信息很少;“接了设备订单,需要采购,预计四个月后回款”就更有助于讨论期限、还款方式及适用产品。企业有没有抵押物只是其中一项,不是唯一一项。
有两件事,别被“政策贷款”宣传带偏
第一,企业信用修复,不等于个人征信逾期可以随便删除。 文件中的行政信用修复,与银行报送到个人信用报告里的贷款、信用卡记录不是一套概念。遇到“政策可以洗白个人征信”的话术,要格外小心。
第二,财政贴息不等于所有费用免了。 对比方案时,利息、担保、保理相关收费、还款方式,以及贴息何时兑现,都要看清。不能把尚未确认的补贴,直接从报价里扣掉,当成你的确定成本。
现在怎么做,更有效?
先联系原经办银行,核对到期安排;有真实应收账款的,再问保理业务和贴息细则。南京企业也可通过“宁企通”等官方服务渠道查找政策与申报指引。
不用把所有经营资料先丢给陌生人。讨论方向时,说清行业、经营年限、资金用途、现有贷款到期时间及大致回款周期就可以。
政策值得关注,但最有用的贷款,是期限能接住生意、还款能接住回款的那一笔。
常见问题
这次是不是南京经营贷统一降息?
不是。上述文件提出支持方向,不是所有银行经营贷统一利率表。
没有房产,能申请政策性贷款吗?
有些融资不以房产抵押为唯一前提,但仍有经营、信用、担保等审核要求,要按具体产品判断。
小微担原贷款能自动延期吗?
不能据此认定自动延期。先由经办银行核对你这笔业务适用的规则与审核安排。
相关问题,继续看
官方来源与计算说明
信息核对日期:2026年10月1日。政策和产品如有后续调整,请核对官方最新答复。