同样还30万元:一种省更多利息,一种减轻每月压力。
手里攒了30万元,想提前还房贷。银行问你:“减少月供,还是缩短年限?”
这不是随手勾选。同样一笔钱,选法不同,每月压力和未来利息都不同。 有人需要尽快把贷款还完,有人更需要每个月多留点现金,答案不能只看“哪种省利息”。
先说答案:省利息看缩期,减压力看月供
在余额、利率和提前还款金额相同、以后利率也相同的情况下,维持月供、缩短年限,通常少付更多未来利息;期限不变、减少月供,则更能减轻每月支出。
但两种方案都要先拿出30万元。不能只宣传“月供少了”,却忘了你的账户里也少了这笔现金。
100万元房贷,提前还30万元,算给你看
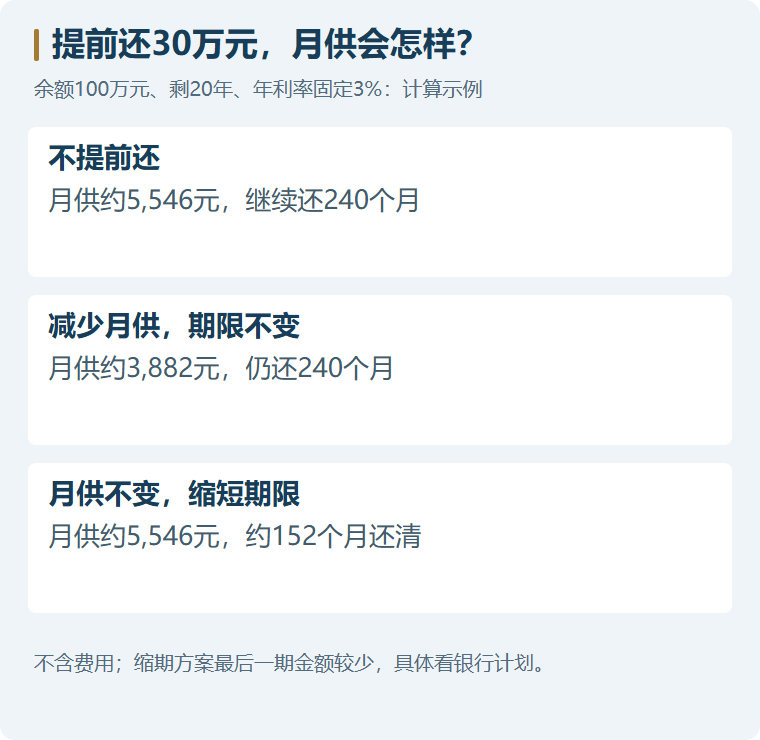
为了能对比,统一假设:当前剩余本金100万元,剩余期限20年,年利率固定3%,等额本息,现在立即还本金30万元;不计违约金等费用,未来利率不变。
这是数学示例,不是南京某家银行当前报价,也不是你合同的精确还款计划。
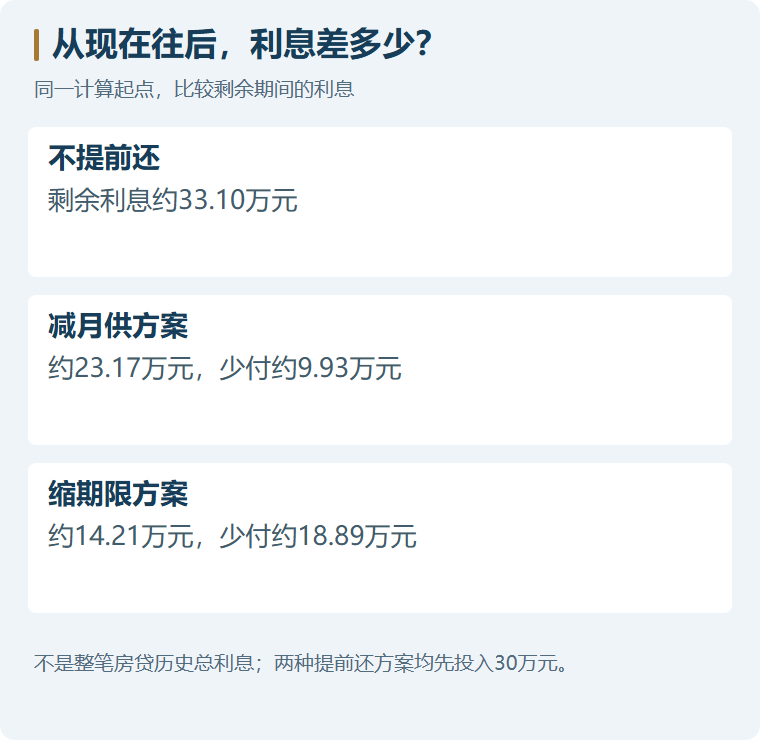
| 选择 | 以后月供 | 剩余期数 | 从现在往后的利息 |
|---|---|---|---|
| 不提前还 | 约5545.98元 | 240期 | 约33.10万元 |
| 提前还30万元,减少月供 | 约3882.18元 | 240期 | 约23.17万元 |
| 提前还30万元,维持月供 | 约5545.98元 | 约152期 | 约14.21万元 |
缩期方案最后一期约4670元,不是152期每期都扣同样金额。计算按每月利率3%÷12、每月正常还款建模,实际银行可能存在按日计息、扣款节点等差异。
减月供方案,每月约少还1664元,未来少付利息约9.93万元;缩期方案,约提前7年4个月还清,未来少付利息约18.89万元。
少付利息不是“赚到投资收益”。 你是用现在的30万元,换未来较少的债务和利息,两种方案都要比较现金占用。
哪种更适合你?看这三个生活场景
工资稳定,备用金充足:可以重点比较缩短年限
每月5546元不吃力,提前还30万元后仍留有日常开支、家庭备用金和近期大额支出预算,缩期更符合“尽快还清、少付利息”的目标。
不要只看当前工作稳定,也要想一想两三年内是否换工作、生孩子、装修或照顾老人。
每个月已经很紧:减月供可能更实用
利息虽然不是省得最多,但每个月少扣1664元,可能让家庭不再靠信用卡或高成本短期借款过日子。
如果为了追求省房贷利息,把生活周转逼成高息负债,账反而可能算错。
做生意,资金周转不稳定:别一次把现金用空
账面有30万元,不等于都能拿去提前还。工资、房租、采购、税费和回款延迟,都要考虑。
能否分次还、每次最低金额是多少、每年次数怎么限制,要先看合同和银行安排。不要把未获批的新贷款当成随时能补上的备用金。
提前还款前,问银行四件事
不同合同的提前还款要求不能混用。中国银行公开的个人购房借款担保合同中,提前还款条款涉及通知时间、金额、次数及费用等约定,具体应按本人签订的合同判断。见银行合同文本。
- 能否选择“减月供”或“缩年限”,是否需要另外申请?
- 提前还款有没有违约金、最低金额或次数限制?
- 预约成功后,实际扣本金在哪一天,需要留多少余额?
- 新还款计划从哪一期开始,原有扣款是否照常?
银行产品说明确认了可按合同办理部分或全部提前还款,但并不意味着每个人都可以随时、免费、任选方式办理。中国银行住房贷款说明。
别信这两句简单粗暴的话
“已经还了几年,利息都还完了,不值得提前还。” 不准确。要看现在剩多少本金、还剩多久、未来利率,以及提前还款的费用;已经付掉的历史利息不会因为今天还钱而退回来。
“房贷利率低,肯定不要提前还。” 也不能一概而论。低利率债务有现金流价值,但对不愿承担投资风险、备用金足够的人,降低负债也有意义。拿不确定的高收益去比较确定的房贷利息,容易误判。
常见问题
等额本金也能照这个表算吗?
不能直接套数。表格是等额本息示例,等额本金需要另算每期本金和利息。
我的房贷是浮动利率,结果一样吗?
不会完全一样。未来利率调整会改变利息和还款安排,本例固定3%是为了说明差别。
最后到底怎么选?
想减少未来利息,并能承受原月供,重点看缩期;想减轻每月压力,重点看减月供。先把备用金留好,再让银行出两张新计划,比较后决定。
相关问题,继续看
官方来源与计算说明
信息核对日期:2026年10月1日。政策和产品如有后续调整,请核对官方最新答复。
计算:南京乐之芯。月供公式为 P×r×(1+r)^N÷[(1+r)^N−1],r为年利率÷12;缩期方案逐月计算本金余额至最后一期。表内数字为四舍五入结果。