更新日期:2026年9月12日。本文为还款结构说明,示例仅用于解释计算逻辑,不构成贷款承诺或产品报价。
▲ 江畔夕照与城市远景 · 作者实拍
先息后本的优势是前期月供低,风险是本金长期不下降,到期要一次性偿还;等额本息的月供固定,本金逐月减少;等额本金前期月供最高,但总利息通常更低、后期压力逐月下降。
选择还款方式不能只看"这个月要还多少"。经营现金流稳定、到期有明确回款的人,才适合评估先息后本;主要依靠工资还款、没有确定大额回款的人,更需要看本金能否逐月下降。无论哪一种,都要以银行正式还款计划和年化综合融资成本为准。
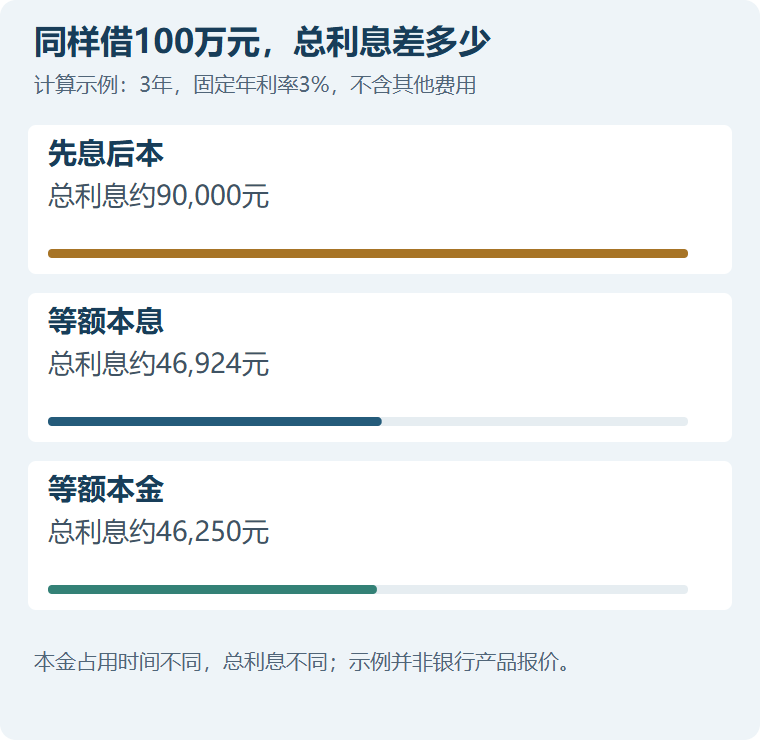
▲ 本金占用时间不同,总利息不同;示例并非银行产品报价
100万元三年直接算给你看
以下只是计算示例:贷款本金100万元,期限3年,年利率3%,利率固定,不考虑服务费、担保费、提前还款费和逾期成本。实际产品可能按月、按季付息,也可能在到期前分次归还本金。
| 还款方式 | 前期月供 | 最后一期 | 三年总利息 | 本金怎样下降 |
|---|---|---|---|---|
| 先息后本 | 每月约2500元 | 约100.25万元 | 约9万元 | 三年内本金基本不降 |
| 等额本息 | 每月约29081元 | 约29081元 | 约4.69万元 | 每月归还一部分本金 |
| 等额本金 | 首月约30278元 | 末月约27847元 | 约4.63万元 | 每月固定归还本金 |
同样是3%的名义年利率,先息后本三年总利息明显更高,原因不是计算方式"坑人",而是100万元本金被完整占用了三年。等额本息和等额本金从第一个月就在还本金,后续计息基数越来越小。
先息后本适合什么情况
先息后本更适合有真实经营现金流、资金投入后需要一段周转周期,并且到期本金来源明确的人。例如合同回款、项目结算或可验证的经营收入能覆盖到期本金。
判断重点不是"现在月供低不低",而是到期那天100万元从哪里来。如果答案只是"到时候再续贷"或"再找一家银行",风险已经很高。续贷需要重新审批,届时的征信、经营、抵押物价值和银行政策都可能变化,不能把续贷当成必然结果。
等额本息适合什么情况
等额本息每月还款金额相对固定,适合收入稳定、希望把本金和利息分散到每个月的人。它的前期利息占比会高一些,但本金仍在持续下降。
看等额本息时,不要只问"总利息为什么比等额本金高"。前期月供低于等额本金,资金占用时间更长,总利息自然略高。真正需要比较的是月供能否稳定覆盖,以及提前还款规则是否适合自己的现金流。
等额本金适合什么情况
等额本金每月归还相同本金,利息按剩余本金计算,所以首月月供最高,之后逐月降低。适合前期还款能力较强、希望本金下降更快的人。
它不一定对所有人最合适。如果为了省几千元利息,把前期现金流压得太紧,反而容易出现逾期。先把家庭或企业的日常支出、安全备用金和收入波动算进去,再决定是否承担更高的首期月供。
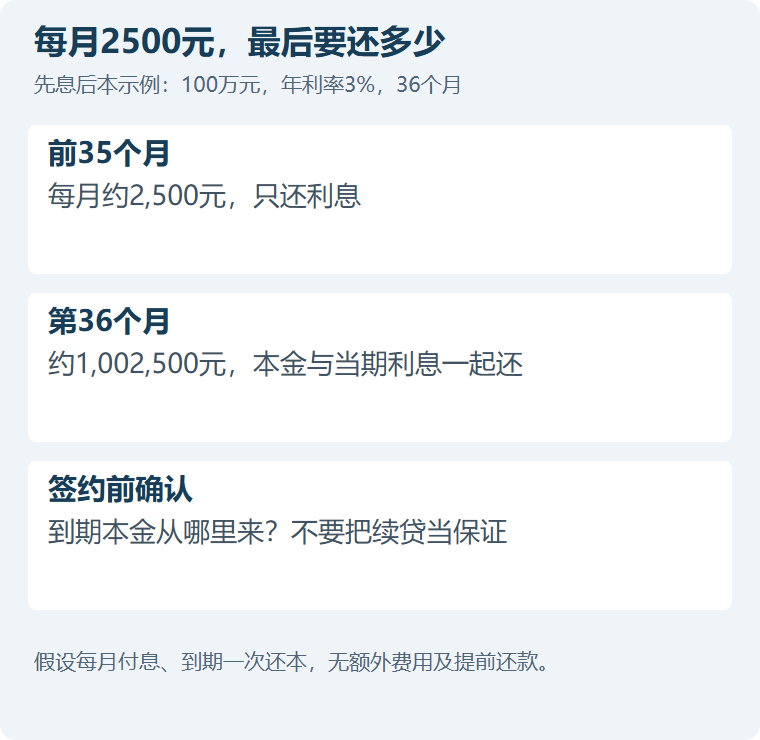
▲ 假设每月付息、到期一次还本,无额外费用及提前还款
低月供为什么最容易误导
贷款宣传常把先息后本的月付利息放在最显眼位置。例如100万元、年利率3%,每月利息只有2500元,看起来很轻松。但这2500元没有归还本金,到期仍要拿出100万元。
签约前至少拿到完整的分期还款计划,逐月查看应还本金、应还利息、剩余本金和到期金额。只给一张"月供2500元"的海报,不能代替正式合同和还款计划。
签约前把六个数字写下来
- 实际到账本金是多少。
- 正常履约年化综合融资成本是多少。
- 每一期分别还多少本金和利息。
- 最后一期要还多少本金。
- 提前还款是否需要预约、是否有违约金。
- 贷款到期不能续贷时,备用还款资金在哪里。
2026年8月1日起,个人贷款业务应展示综合融资成本明示表,列出利息、分期费、增信服务费等正常成本,以及逾期、挪用等违约成本。不要把合同外的咨询费、担保费或会员费排除在自己的成本计算之外。
三个常见坑
把授信期限当成单笔贷款期限
"授信3年"可能是额度有效期,单笔借款仍可能按1年到期。必须分别看授信到期日、单笔借款到期日和额度循环条件。
把可以续贷当成保证续贷
续贷通常需要满足银行届时的政策和审批条件。出现逾期、负债上升、经营下降或抵押物变化,都可能影响结果。
只比较最低利率不比较还款节奏
利率低0.2个百分点,不一定能抵消到期集中还本、过桥资金、担保费或提前还款费用带来的风险。应把全部费用和现金流时间放在一张表里比较。
▲ 金陵楼阁意象 · AI生成插画,非实景照片
常见问题
先息后本一定比等额本息利息高吗
在本金、利率和期限相同且先息后本期间不归还本金的情况下,总利息通常更高。实际还要看是否分段还本、费率和期限。
有房抵押就适合先息后本吗
不一定。房产是担保物,不能替代到期还款来源。没有明确本金回款计划时,低月供也可能把风险推到最后一天。
等额本金一定最划算吗
它通常总利息更低,但前期月供更高。能否稳定还款比少付一点利息更重要。
提前还款选哪种更合适
要结合贷款已还期限、剩余本金、违约金和资金机会成本计算。先向银行索取提前结清金额和规则,再决定。
官方资料来源
继续核对
本站提供一般信息整理与咨询登记入口,不是银行或贷款机构,不直接放款,也不承诺额度、利率、审批或续贷结果。示例仅用于说明还款结构,实际金额以银行合同、还款计划和综合融资成本明示表为准。