查询多和有逾期,不是一件事,处理方向也不同。
“我没逾期,为什么贷款没批?”
有人打开信用报告,看到一长串查询记录,第一反应是:完了,征信花了。接着又听到“三个月恢复”“花点钱能删记录”。
先别急着交钱。查询记录、贷款负债、逾期记录,是不同的信息。弄错问题,等多久、找谁办,都会跑偏。
先说答案:近2年展示,不等于2年不能贷款
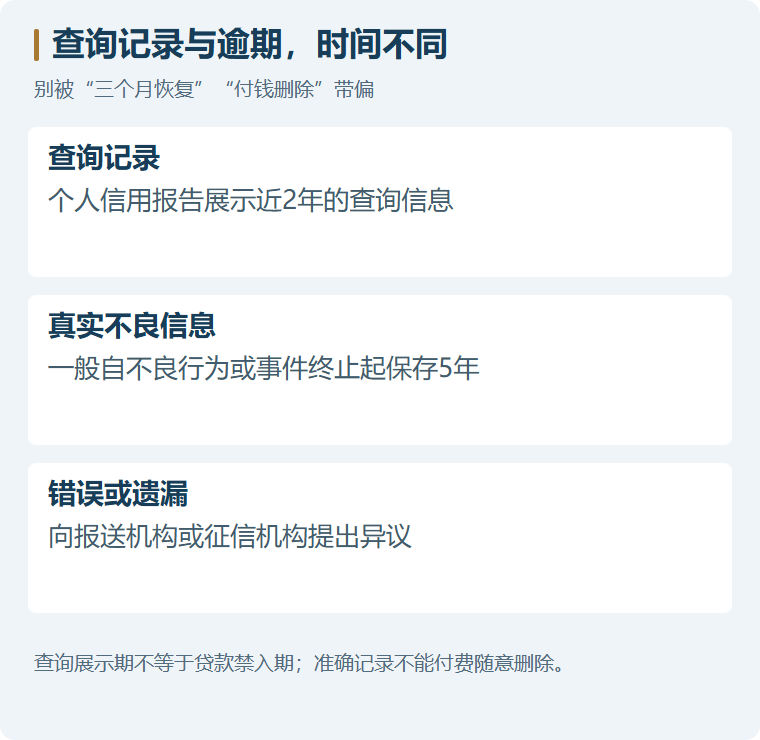
个人信用报告中的查询记录,展示近2年的相关信息;报告包含查询机构及查询原因等项目。依据征信中心《个人信用报告解读》第2.6节,也可对照官方报告样本。
但“报告里还看得到”,不等于“任何银行都不能贷”。 银行会结合近期申请情况、已有负债、收入、还款记录以及产品条件判断,不是等某一条记录消失就自动批准。
网上把“一个月最多几次”“半年以内绝对不能贷”写成全国统一规则,也不可靠。具体银行和产品的审核口径可能不同。
看查询记录,先看这三种原因
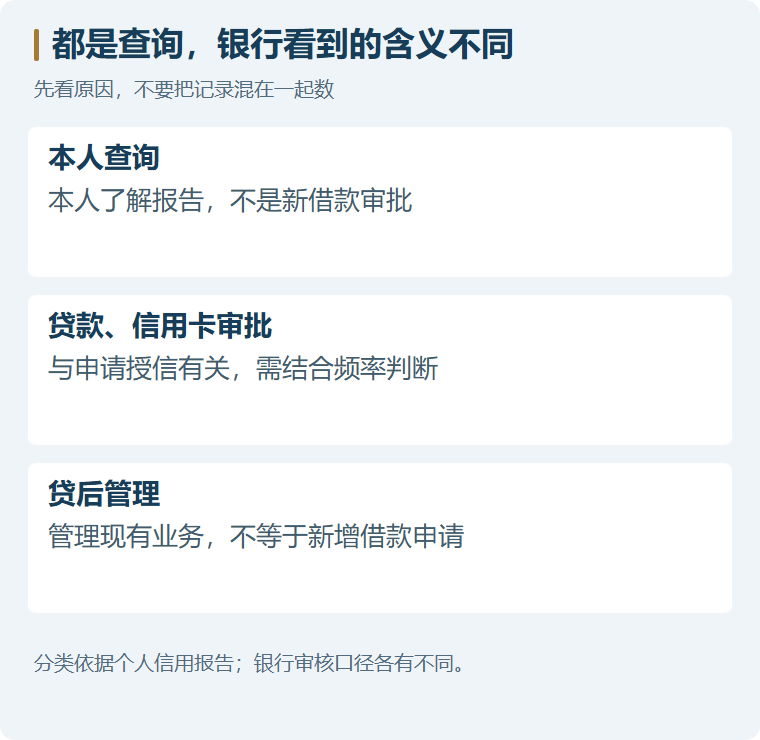
| 查询原因 | 通常对应什么 | 不能简单等同于 |
|---|---|---|
| 本人查询 | 你本人了解自己的信用报告 | 新申请一笔贷款 |
| 贷款审批、信用卡审批 | 金融机构为授信申请查询 | 已经放款、已经产生欠款 |
| 贷后管理 | 金融机构管理现有信贷业务 | 你又申请了新贷款 |
查询分类可参照征信中心信用报告解读。银行怎么评价具体记录,还要结合业务背景。
最容易踩的坑是:自己没觉得申请贷款,只是点了几个“看看能借多少”,授权内容却包含贷款审批查询。按钮写得轻松,不代表授权没有影响。
也别把报告里显示的全部查询直接相加,认定自己已经“超标”。先看时间、原因及机构,再问实际申请的银行怎么看。
没有逾期,查询多,为什么还可能被拒?
想象一个常见场景:一周之内连着申请五个平台,额度都不理想,又继续找第六家。此时新银行面对的不只是“有没有逾期”,还可能关注:你是否突然缺钱、近期还新增了哪些债务、现有收入能否接住月供。
这是解释性场景,不是某家银行统一拒贷标准。查询多是需要解释的信号,不是一个单独决定所有结果的按钮。
如果你最近已经被拒,继续盲目申请,通常得不到更清楚的答案。更有效的是先停下新增申请,把已有负债和实际拒贷反馈弄清楚,再选择符合自己条件的产品。
等三个月,征信就一定“恢复”吗?
不一定。三个月过去,只代表时间发生了变化,不能替你解决仍然存在的高负债、收入不足或未结清逾期。
两个没有逾期的人,一个负债很低、工资稳定;另一个月供已经接近收入。哪怕查询次数接近,审核结果也可能不同。
“养征信”如果只是按时还款、减少不必要的申请、控制负债,是日常信用管理;如果变成“交钱保证删记录、保证批贷款”,就不是一回事了。
有逾期,别把“2年”和“5年”混起来
《征信业管理条例》规定,个人不良信息一般自不良行为或事件终止之日起保存5年,超过5年的应予删除。起点不是第一次逾期那天。 仍未处理的不良情况,不能简单按“已经过了五年”计算。依据:《征信业管理条例》第十六条。
如果记录存在错误或遗漏,可以依法向征信机构或信息提供者提出异议;这是核查、更正不准确信息,不是用费用交换删除真实记录。
欠款结清很重要,但不等于当天从报告上完全看不见。 之后如何被银行评价,还涉及具体逾期情况和申请产品。
在南京申请贷款,先把这三件事说明白
不用一上来发完整报告。讨论申请方向时,先说:
- 最近是否连续申请过贷款或信用卡,大致在什么时间。
- 目前有没有未结清逾期、贷款和信用卡月供大约多少。
- 工作或经营收入是否稳定,准备借多少、用于什么。
有条件核对报告时,走征信中心公布的正规查询渠道,不把登录密码、短信验证码交给陌生人。需要讨论记录,也应先遮挡证件号、账户等敏感信息。
常见问题
自己查征信一次,就算征信花吗?
不能这样认定。本人查询与贷款审批查询原因不同,一次查询不能概括你的信用状况。
没有逾期,是不是一定能贷?
不是。还要看负债、收入、贷款用途和具体产品条件等因素。
查询记录能花钱删除吗?
不要相信这种承诺。真实准确记录与错误信息异议处理是两回事,后者应走正规程序。
相关问题,继续看
官方来源与计算说明
信息核对日期:2026年10月1日。政策和产品如有后续调整,请核对官方最新答复。