更新日期:2026年9月12日。本文依据南京市住房保障和房产局公开信息整理,适用于了解南京现房双带押政策,不构成交易或贷款承诺。
▲ 古寺、塔影与金陵建筑 · 作者实拍
南京已经推出新建现房"带押上市、带押网签"服务。符合条件的现售商品房即使仍抵押给银行,开发商也不必先筹一大笔钱解押,购房人可以通过官方交易资金托管衔接网签、过户和按揭贷款。房屋过户登记完成后,托管资金先偿还该套房对应的原抵押贷款,剩余部分再划给开发商。
这项服务解决的是"现房被开发商抵押,无法先解押再出售"的交易堵点,不等于所有抵押房都能直接买,也不代表买方贷款一定获批。房源状态、原抵押银行、买方贷款银行、资金托管和不动产登记必须能接上,才能办理。
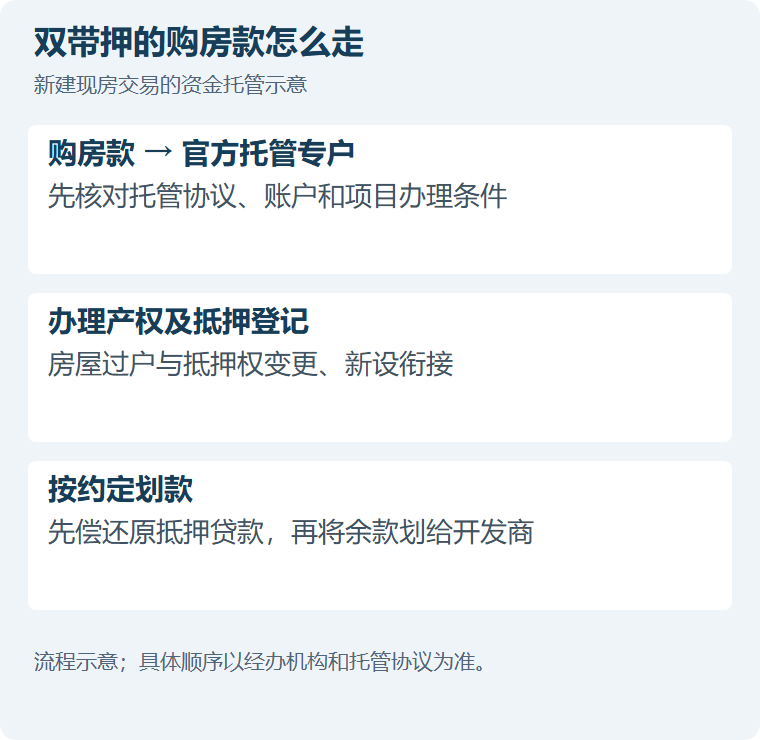
▲ 流程示意;具体顺序以经办机构和托管协议为准
双带押到底解决什么问题
传统流程中,开发商把一批现房作为整体抵押给银行后,想卖其中一套,往往要先还清对应贷款、解除抵押,再办理网签和过户。开发商资金紧张时,房子虽然已经建成,买方却可能迟迟不能网签拿证。
南京的新模式把"带押上市"和"带押网签"接在一起。开发商不用先全额解押,买方也不用把购房款直接交给开发商等待解押。交易资金进入官方托管专户,产权转移、原抵押权变更和买方新抵押权设立同步衔接,交易完成后再按约定顺序划款。
南京市住房保障和房产局披露,栖霞区山和九著府率先试点,建邺区江宸府已有购房者拿到不动产权证,雨花台区滨河云城也使用了这项服务。这说明它已经有实际办理案例,但并不代表南京每个项目、每家银行都已开通。
买房人先确认四个边界
房子必须是符合条件的现售商品房
官方当前介绍的是已竣工验收、完成首次登记的新建现房。预售商品房后续还要继续拓展,不能把正在施工的期房直接套用现房"双带押"流程。
原抵押银行必须配合
房屋仍有银行抵押,原抵押权变更、对应债务结清和注销都离不开原贷款银行。开发商口头说"可以带押卖"不够,必须确认银行同意并能进入正式办理流程。
买方贷款要单独审批
"双带押"是交易登记和资金划转方式,不是贷款审批优惠。买方仍要满足银行对首付款、收入、负债、征信、年龄和房屋价值的要求。贷款未批,不应把"双带押"当成兜底。
购房款必须进入官方托管专户
这项模式的安全核心是资金托管。购房款进入官方托管账户后,房屋过户、买方拿证,再优先偿还该套房对应的原抵押贷款,剩余资金划给开发商。要求绕开托管、转给销售个人或非合同账户的做法,应立即停止。
办理流程怎样衔接
- 查询房屋是否已经完成竣工验收、首次登记,确认抵押状态和能否参加"双带押"。
- 开发商、原抵押银行、购房人及买方贷款银行核对交易和贷款条件。
- 按官方流程签订现房网签合同和交易资金托管协议,明确资金进入专户。
- 买方提交商业贷款、公积金贷款或组合贷款申请,银行完成审批。
- 办理房屋转移登记、原抵押权变更和买方新抵押权设立。
- 达到托管协议约定条件后,托管资金先偿还原抵押行贷款,剩余资金再划给开发商。
实际办理顺序可能因项目和贷款组合不同而调整。签约前应让开发商或经办机构提供书面流程、办理窗口、参与银行和预计时限。
公积金能不能拿来付首付
南京市住房保障和房产局披露,选择资金托管的购房人,在完成现房网签并签订托管协议后,过户前可提前提取公积金,直接划入托管专户作为首付的一部分。与过去通常过户后再提取相比,这能减少一部分前期自筹压力。
能提多少、是否影响公积金贷款额度、异地缴存能否办理以及组合贷款怎样衔接,应在签约前向南京住房公积金管理中心和受托银行确认。不要只按账户余额推算首付,也不要在贷款额度未核定前把全部现金安排完。
签托管协议前核对六项
- 房源的现售备案、首次登记和抵押登记信息是否一致。
- 原抵押债务中,分摊到这套房的结清金额和计算日期是否写清。
- 买方贷款未批、审批额度不足或交易终止时,托管资金怎样原路退回。
- 过户、拿证、原抵押结清和新抵押设立分别由谁办理,最晚时间是什么。
- 公积金提取资金、商业贷款资金和自有首付款分别进入哪个账户。
- 除合同约定税费外,是否出现"解押费、通道费、加急费"等说不清收款主体的费用。
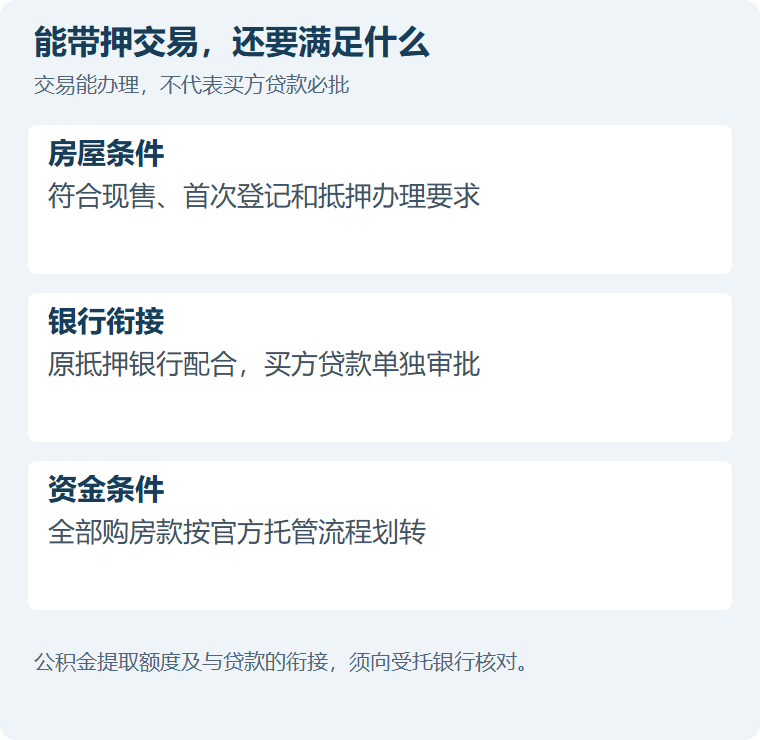
▲ 公积金提取额度及与贷款衔接,须向受托银行核对
▲ 明城墙意象 · AI生成插画,非实景照片
常见问题
双带押和二手房带押过户是一回事吗
原理相近,交易对象不同。南京本次重点解决的是开发商名下新建现房仍被抵押时的上市和网签问题;二手房带押过户是个人卖方原按揭未结清时的交易安排。
开发商没解押能直接把钱打给开发商吗
不建议。官方模式的核心是全部购房款进入交易资金托管专户,并按登记结果和协议约定顺序划转。
办双带押会让买方贷款更容易批吗
不会直接提高贷款审批通过率。买方仍需满足商业银行或公积金贷款条件。
所有南京现房项目都能办吗
不能这样判断。应逐套核验房屋现售、首次登记、抵押状态、参与银行和托管条件。
官方资料来源
继续核对
- 📁 南京抵押贷款专题
- → 南京按揭房三种周转方式怎么比较
- → 贷款前自查工具
- → 咨询登记
本站提供一般信息整理与咨询登记入口,不是银行或贷款机构,不直接放款,也不承诺额度、利率、审批或放款结果。具体房源和贷款规则以南京市相关部门、住房公积金管理中心、不动产登记机构及经办银行实际办理为准。