首套房利息有补贴!南京买房前,先算能省多少。
一听“首套买房补贴1%”,不少人马上算:买150万元的房子,是不是直接拿1.5万元?
这次不是这样发钱。 2026年10月1日开始实施的是购房贷款贴息。对准备在南京买首套房的家庭来说,确实可能减轻还款压力,但房子买错范围、贷款类型弄错,就不能照着宣传数字算。
先说答案:补的是利息,不是房价
符合条件的新发放首套住房商业贷款,可获得年化1个百分点的财政贴息,最长5年;每户享受贴息的贷款规模上限100万元。政策实施期暂定1年,与单笔贷款最长5年的贴息期限是两回事。依据:财政部正式通知。
一句话理解:买符合范围的首套房,正常办理商业房贷,由财政帮你承担一部分利息。 不是银行把所有人的合同利率改成1%,也不是买完房一次性发一笔固定现金。
在南京买哪种房,才符合范围?
先对照这张表,不用听销售绕着讲。
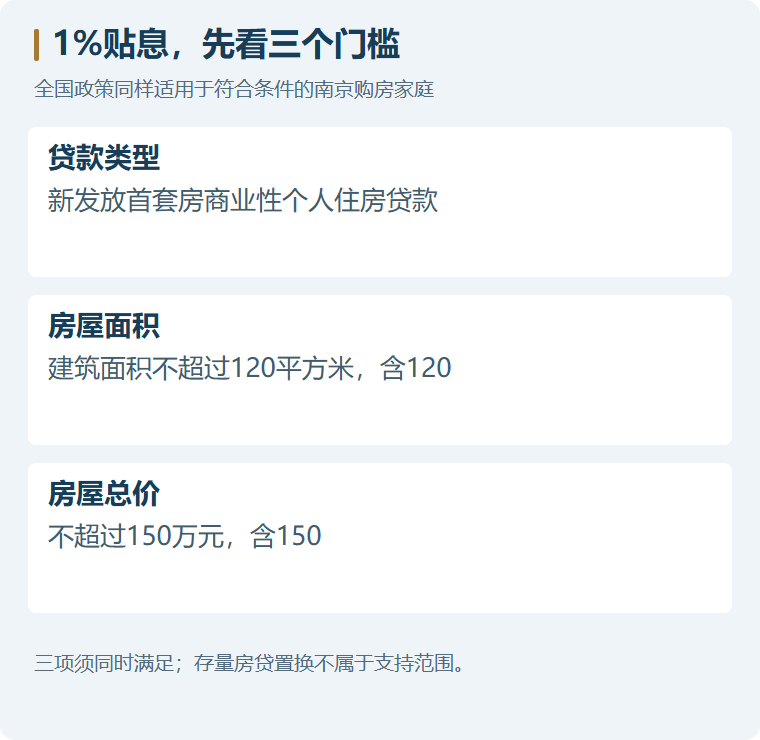
| 要核对什么 | 政策范围 | 最容易误会的地方 |
|---|---|---|
| 住房套数 | 按现行政策认定为首套住房 | 不是自己说“第一次买”就能确定 |
| 贷款类型 | 新发放商业性个人住房贷款 | 旧房贷换一家银行,不等于新购房贷款 |
| 建筑面积 | 120平方米以内,含120 | 看合同和备案信息,不看室内使用面积 |
| 房屋总价 | 150万元以内,含150 | 不是首付款150万元以内 |
新房、二手房都在政策考虑范围内;公积金贷款购房及保障性住房已有相关支持,本次不叠加享受。首套认定和资格审核由经办银行办理。见三部门政策答记者问。
三个房子,差别很直观。 假设都能被银行认定为首套,并使用符合时间要求的新发放商业房贷:
- 99平方米、总价138万元:面积和总价在范围内,继续核对其他条件。
- 100平方米、总价170万元:面积没问题,总价超了。
- 128平方米、总价145万元:总价没问题,面积超了。
以上只是条件演示,不是实际楼盘推荐。更不能把装修款、房款拆开,人为制造“符合门槛”的合同。
贷款100万元,能少还多少?
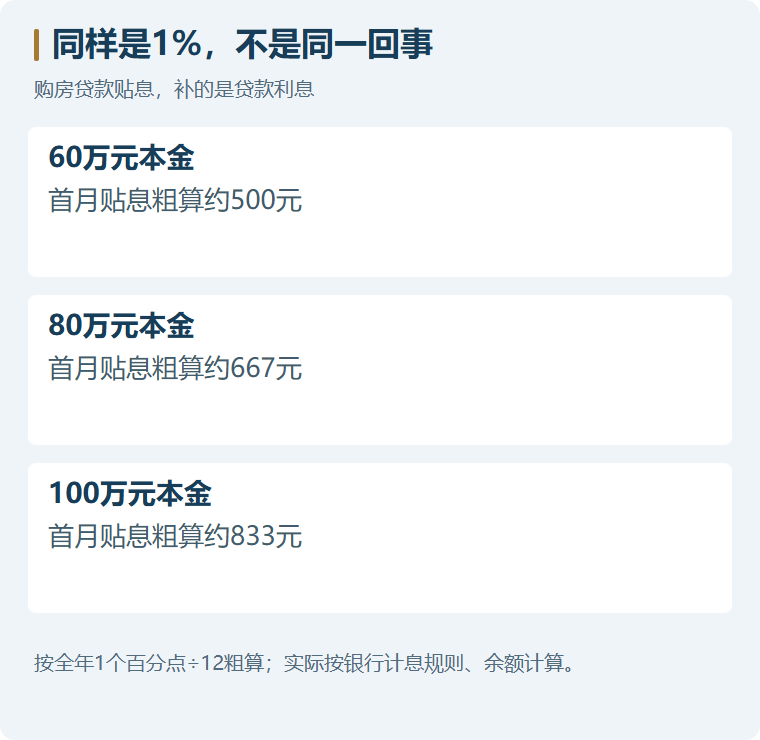
先算一个容易理解的数:100万元 × 1% ÷ 12,约833元。
这是按100万元本金、全年利率差粗算的首月贴息示意,不是未来每个月都固定少还833元。正常还本后,贷款余额下降,贴息也会变化;实际还款以银行计算为准。
| 用于演示的本金 | 首月贴息粗算 | 这个数字不代表什么 |
|---|---|---|
| 60万元 | 约500元 | 不是每月永久发500元 |
| 80万元 | 约667元 | 不是一次性补贴8000元 |
| 100万元 | 约833元 | 不是每户固定领取5万元 |
官方答记者问提到,长期限的100万元商业住房贷款,累计减少付息最多可接近5万元,具体随贷款规模、期限、还款方式而变化。“接近5万元”是有前提的测算,不是统一到手金额。
对普通家庭来说,更实用的算法是:把银行给出的实际还款计划拿到手,看贴息后每月扣多少、优惠何时结束,而不是只盯着最大宣传数字。
怎么办?先问贷款银行,不用找人“抢名额”
政策设计是正常办理房贷、签约时同步授权银行办理贴息,由银行识别资格,在按月收息时计算扣减,并通过短信或APP通知。官方答复也明确,执行中的贴息资金总规模不设上限,并非先到先得的限量红包。见官方办理说明。
今天准备看房、签约,向经办银行问清这四句就够了:
- 我这套房按你行执行口径,是否符合首套和贴息范围?
- 预计什么时候实际放款,能否进入政策支持期?
- 授权在哪个环节签,贴息后的还款计划能否提供?
- 如果提前还款、改变贷款安排,贴息怎么调整?
已经签购房合同、贷款还没发放的,不要仅凭“签约早”就认定没机会;关键要让银行核对实际发放时间与条件。已经在还的存量房贷,也不能直接套用这次优惠。
最后提醒:补贴能省钱,不能替你决定买不买
在南京挑房,还是要先看地段、通勤、房屋质量、首付款和长期月供。为了拿补贴,买一套本来不想买的房子,往往更不划算。
这次全国政策与南京此前地方购房支持措施不是同一个概念;是否能够叠加,须另查当地执行规则,不要把不同补贴相加后当成确定收益。
常见问题
组合贷的商业贷款部分,能不能贴息?
本次官方答复没有把所有组合贷情形逐一说明。不要默认商业部分一定能享受,签约前让贷款银行明确答复。
银行已经审批了,是不是一定能拿到?
审批通过与符合贴息资格是两项核对。还要看首套认定、房屋条件及贷款实际发放安排。
1个百分点,是原来利息打99折吗?
不是。年化1个百分点是利率差,例如以某笔本金为基数计算1%的年度贴息,并非把利息金额乘99%。实际扣减由银行计算。
想了解南京买房贷款,该先说什么?
说清房屋总价、建筑面积、准备办商业贷还是公积金贷,就能更快讨论适用范围。不需要先发送身份证、银行卡号或完整征信报告。
相关问题,继续看
官方来源与计算说明
信息核对日期:2026年10月1日。政策和产品如有后续调整,请核对官方最新答复。
贴息粗算为示例本金×1%÷12,用于理解年化1个百分点;实际计息天数、本金余额及扣减金额以银行为准。