房子值200万元,不等于银行就给你140万元。
“我南京这套房,大概能卖200万元,抵押七成,不就是140万元吗?”
真到银行申请,却发现评估价不同、额度没那么高,甚至获批金额也不等于能拿出来周转的钱。
问题往往不在你算错乘法,而在你把几种不同的价格和金额,当成了同一个数。
先说答案:房价乘七成,不是统一额度公式
房产抵押贷款需要看银行认可的房产价值、适用抵押比例、产品上限,以及借款人的收入、信用、用途和还款能力。房子只是担保条件的一部分。
银行公开的经营贷款和抵押消费、经营类产品,都包含借款人及用途等申请要求,并不是“有房产证就放款”。参考中国银行个人经营贷款、工商银行房产抵押消费与经营组合贷款。
所以不要先给自己锁定“七成”“一定能批140万元”,再倒过来找人凑条件。
200万元的房子,为什么可能只算到108万元?
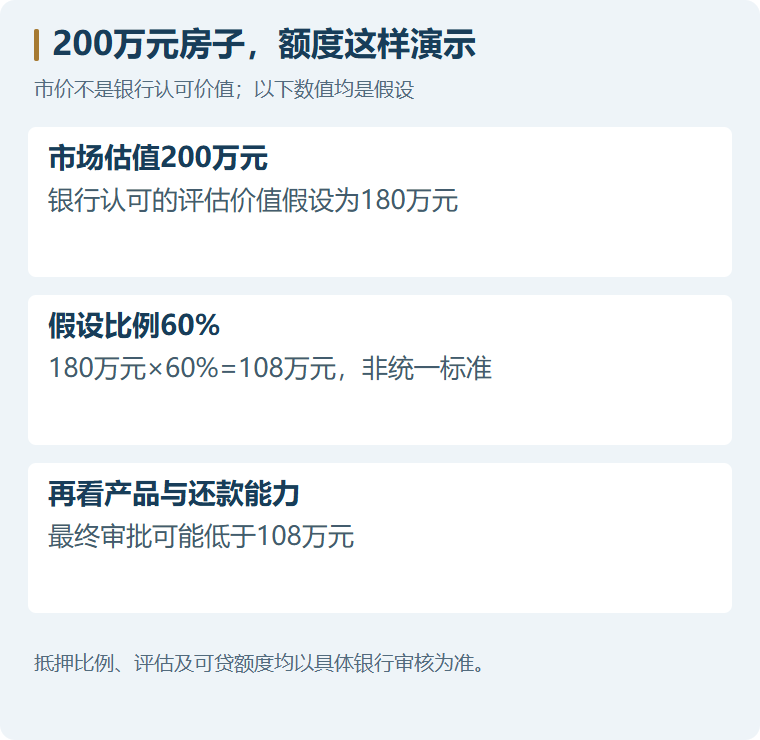
假设一套房,业主觉得市场价200万元,银行认可的评估价值是180万元。再假设某一具体方案适用60%的抵押比例:
180万元 × 60% = 108万元。
这个例子已经比“200万元×70%”少了32万元,还没有考虑产品上限、已有抵押和借款人的还款能力。
这里的180万元、60%、108万元都是演示数字,不是南京全市银行统一标准,也不是某一家银行今天的额度承诺。
| 你听到的数字 | 实际是什么 | 容易算错的地方 |
|---|---|---|
| 200万元市价 | 业主估计、挂牌价或参考成交价 | 不一定被贷款银行认可 |
| 180万元评估值 | 假设银行认可的抵押价值 | 不代表必定适用某一抵押比例 |
| 108万元担保测算 | 假设按60%算出的金额 | 不等于最终贷款批准额 |
| 实际批准金额 | 综合产品和借款条件后的结果 | 不等于全部都是新增可用资金 |
如果你的实际还款能力只支持更小的借款,或者产品有其他限额,最终额度仍可能下降。反过来,具体方案也可能有不同估值和比例,不能照这组示例给所有房子定额。
房贷还剩60万元,到手为什么更少?
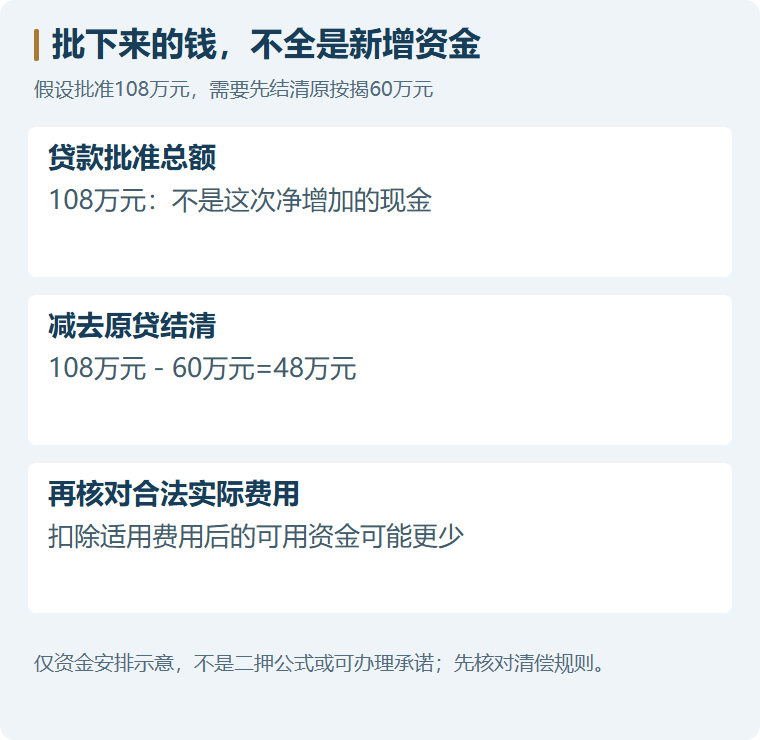
再举一个资金安排例子:假设新贷款批准108万元,办理路径要求先结清60万元原按揭,则粗算可增加的资金是:
108万元-60万元=48万元。
之后还要核对实际需要结清的本金、利息及合法适用费用,不能只按手机里看到的本金余额算。
特别注意:这不是“二押额度统一等于上限减原贷款”的公式。是否接受二次抵押、抵押顺位如何、原抵押担保范围是什么、是否必须先解押,由具体银行和办理规则决定。
先弄明白要借多少、需要净增加多少钱,是两个问题。 要周转50万元的人,如果一开始只问“总共能批多少”,后面很容易发现资金接不上。
有房子,为什么还可能批不下来?
房子本身不符合产品条件
位置、用途、房龄、产权状态、共有关系、已有抵押等,都可能影响受理。住宅、商铺、办公房不能只凭“都是房产”就混用规则。南京不同区域、不同房产情况,应让具体经办银行判断。
有营业执照,却没有真实经营
经营贷款看的不是一张执照,而是经营活动、资金用途及还款来源。临时注册执照、借别人的流水,不能替代自己的真实业务。
没有经营,不等于任何贷款都不能讨论;但应按真实消费或其他合法用途,比较适用产品,而不是把经营贷用途写成假的。
月供已经很高,新增贷款接不住
房子能抵押,不等于家庭或企业能承担更多还款。若现有负债已占用大部分收入,银行还可能要求更小额度、不同还款安排,或不予批准。
借到钱之后怎么办,和能否借到一样重要。尤其先息后本,不能只看前期利息低,还要看最后本金从哪里来。
想问南京抵押贷,先说三个数字就够了
房子大概值多少、按揭还欠多少、这次净需要多少钱。 再补充房子所在区域、贷款用途和大致收入来源,就更容易讨论方向。
没有必要为了初步了解额度,就先上传身份证、房产证全部页面或完整征信报告。确需正式提交资料时,核对收件机构、用途和隐私安排。
对比方案时,让对方分别写清:批准总额、旧贷怎么处理、可用金额、全部费用、每期怎么还。只报一个“大额度”,并不能说明方案适合你。
常见问题
房子没贷款,是不是一定能贷到七成?
不是。无按揭减少了一项资金处理问题,但房产和借款人的审核要求仍然存在。
挂牌价跌了,额度一定跟着同比例跌吗?
不能直接这样算。银行认可的评估、产品条件和借款情况也会影响结果。
能不能保证先批下来,再告诉我费用?
不建议接受费用不明的安排。即使处于预估阶段,也应明确可能收费的项目、收费主体和触发条件,实际办理前再确认合同。
相关问题,继续看
官方来源与计算说明
信息核对日期:2026年10月1日。政策和产品如有后续调整,请核对官方最新答复。